Por trás dos números existem histórias que uma planilha sozinha não consegue explicar.
Por: Helena Casanovas Vieira – Cofundadora da Aliança Empreendedora
Eu tenho facilidade para me organizar financeiramente. Sempre tive. Eu também nunca apostei dinheiro em nada, mesmo quando ganhava um salário mínimo.
Por isso, confesso que por muito tempo tive dificuldade de compreender por que algumas pessoas gastam mais do que ganham, acumulam dívidas, renegociam seus compromissos e, algum tempo depois, voltam a se endividar. Olhando de fora, a solução parecia bastante lógica: fazer contas, gastar menos, estabelecer prioridades e não assumir compromissos que não cabem no orçamento.
Mas trabalhar há tantos anos com empreendedorismo e, principalmente, conviver com pessoas que vivem realidades muito diferentes da minha me ensinou que a matemática é apenas uma parte dessa história.
Em maio de 2026, uma pesquisa Datafolhamostrou que 47% dos brasileiros entrevistados tinham algum tipo de dívida, considerando empréstimos, cartão de crédito, cheque especial e financiamentos. Entre aqueles que tinham dívidas, 62% disseram estar com pagamentos atrasados. Quando um fenômeno atinge essa dimensão, é difícil explicá-lo simplesmente como falta de organização individual.
Para compreender o endividamento, precisamos compreender também nossa relação com o dinheiro e, principalmente, reconhecer que ela não é igual para todo mundo.
Há pessoas que cresceram em famílias em que comprar parcelado sempre foi a maneira possível de acessar determinados bens. Em alguns contextos, a parcela não chega nem a ser percebida como uma dívida: ela faz parte do orçamento. Em outros, guardar dinheiro é uma recomendação quase abstrata, porque a renda disponível já é insuficiente ou imprevisível. Consumo também pode representar pertencimento, recompensa, reconhecimento ou o acesso, finalmente, a algo que durante muito tempo esteve distante.
E há quem passe tanto tempo administrando urgências que pensar no longo prazo é um luxo.
Nada disso significa que as escolhas individuais não importem, importam muito, mas escolhas não acontecem no vazio. Elas são feitas dentro de contextos familiares, culturais, econômicos e sociais.
É justamente por isso que tenho refletido também sobre as apostas.
Eu nunca tive o hábito de apostar. Para mim, particularmente, apostar dinheiro sempre pareceu uma escolha difícil de entender. Mas, novamente, a minha experiência não pode ser a régua para interpretar a relação das outras pessoas com o dinheiro.
A possibilidade de obter um dinheiro inesperado por meio da sorte não chegou ao Brasil com as bets. Loterias, jogo do bicho, rifas, bolões e outras formas de aposta fazem parte há muito tempo do cotidiano brasileiro. O jogo do bicho, por exemplo, está tão enraizado na cultura popular que pesquisadores vêm estudando há décadas sua presença e sua organização territorial e social.
Em muitas famílias, especialmente onde há pouco espaço para acumulação financeira, esse “dinheiro que pode vir” também ocupa um lugar simbólico: a possibilidade de resolver um problema, realizar um sonho ou conseguir rapidamente aquilo que levaria anos para ser conquistado apenas com a renda disponível.
O problema contemporâneo é que uma prática cultural que já existia encontrou uma infraestrutura completamente diferente.
A aposta saiu da esquina, da lotérica ou do jogo ocasional e entrou no bolso. Está disponível 24 horas por dia, a poucos cliques de distância, associada ao futebol, a influenciadores, a grandes campanhas publicitárias e a uma promessa permanente de ganho.
O Banco Central do Brasil estimou que cerca de 24 milhões de brasileiros fizeram pelo menos uma transferência via Pix para empresas de apostas no período analisado em seu estudo de 2024. Apenas em agosto daquele ano, aproximadamente 5 milhões de pessoas pertencentes a famílias beneficiárias do Bolsa Família transferiram R$ 3 bilhões para essas plataformas. É importante observar que esse valor representa transferências brutas e não significa necessariamente perda de R$ 3 bilhões, já que parte dos recursos retorna em prêmios. Ainda assim, a escala ajuda a dimensionar o fenômeno.
Uma análise posterior do Tribunal de Contas da União também mostrou por que precisamos olhar para o assunto com cuidado. Em janeiro de 2025, cerca de 802 mil famílias beneficiárias do Bolsa Família que realizaram apostas comprometeram mais de 2% de sua renda familiar com essa atividade, patamar que o estudoclassificou como crítico em relação ao risco de comprometimento de necessidades básicas e endividamento.
E os efeitos já aparecem diretamente na vida financeira.
Em pesquisa divulgada pelo Datafolha em julho de 2026, 35% das pessoas que apostam ou já apostaram disseram ter comprometido suas finanças para apostar. Entre elas, houve quem utilizasse dinheiro da poupança, cartão de crédito ou dinheiro emprestado, deixasse de comprar outras coisas ou mesmo deixasse contas sem pagar.
Esses números me fazem pensar que simplesmente dizer que apostar é uma má decisão não nos leva muito longe.
Talvez seja mais importante perguntar: por que a promessa de um ganho rápido encontra tanto espaço?
Para uma pessoa que consegue poupar, planejar e enxergar alguma previsibilidade financeira nos próximos anos, a aposta pode parecer evidentemente irracional. Mas para alguém acostumado a uma renda instável, com pouco patrimônio acumulado e poucas perspectivas de transformar sua condição econômica no curto prazo, a promessa de mudar de vida de uma hora para outra pode ter outro significado.
Isso não torna a aposta menos arriscada. Ao contrário. Ajuda a entender por que precisamos tratar o problema com ainda mais seriedade.
E essa mesma pergunta vale para o endividamento.
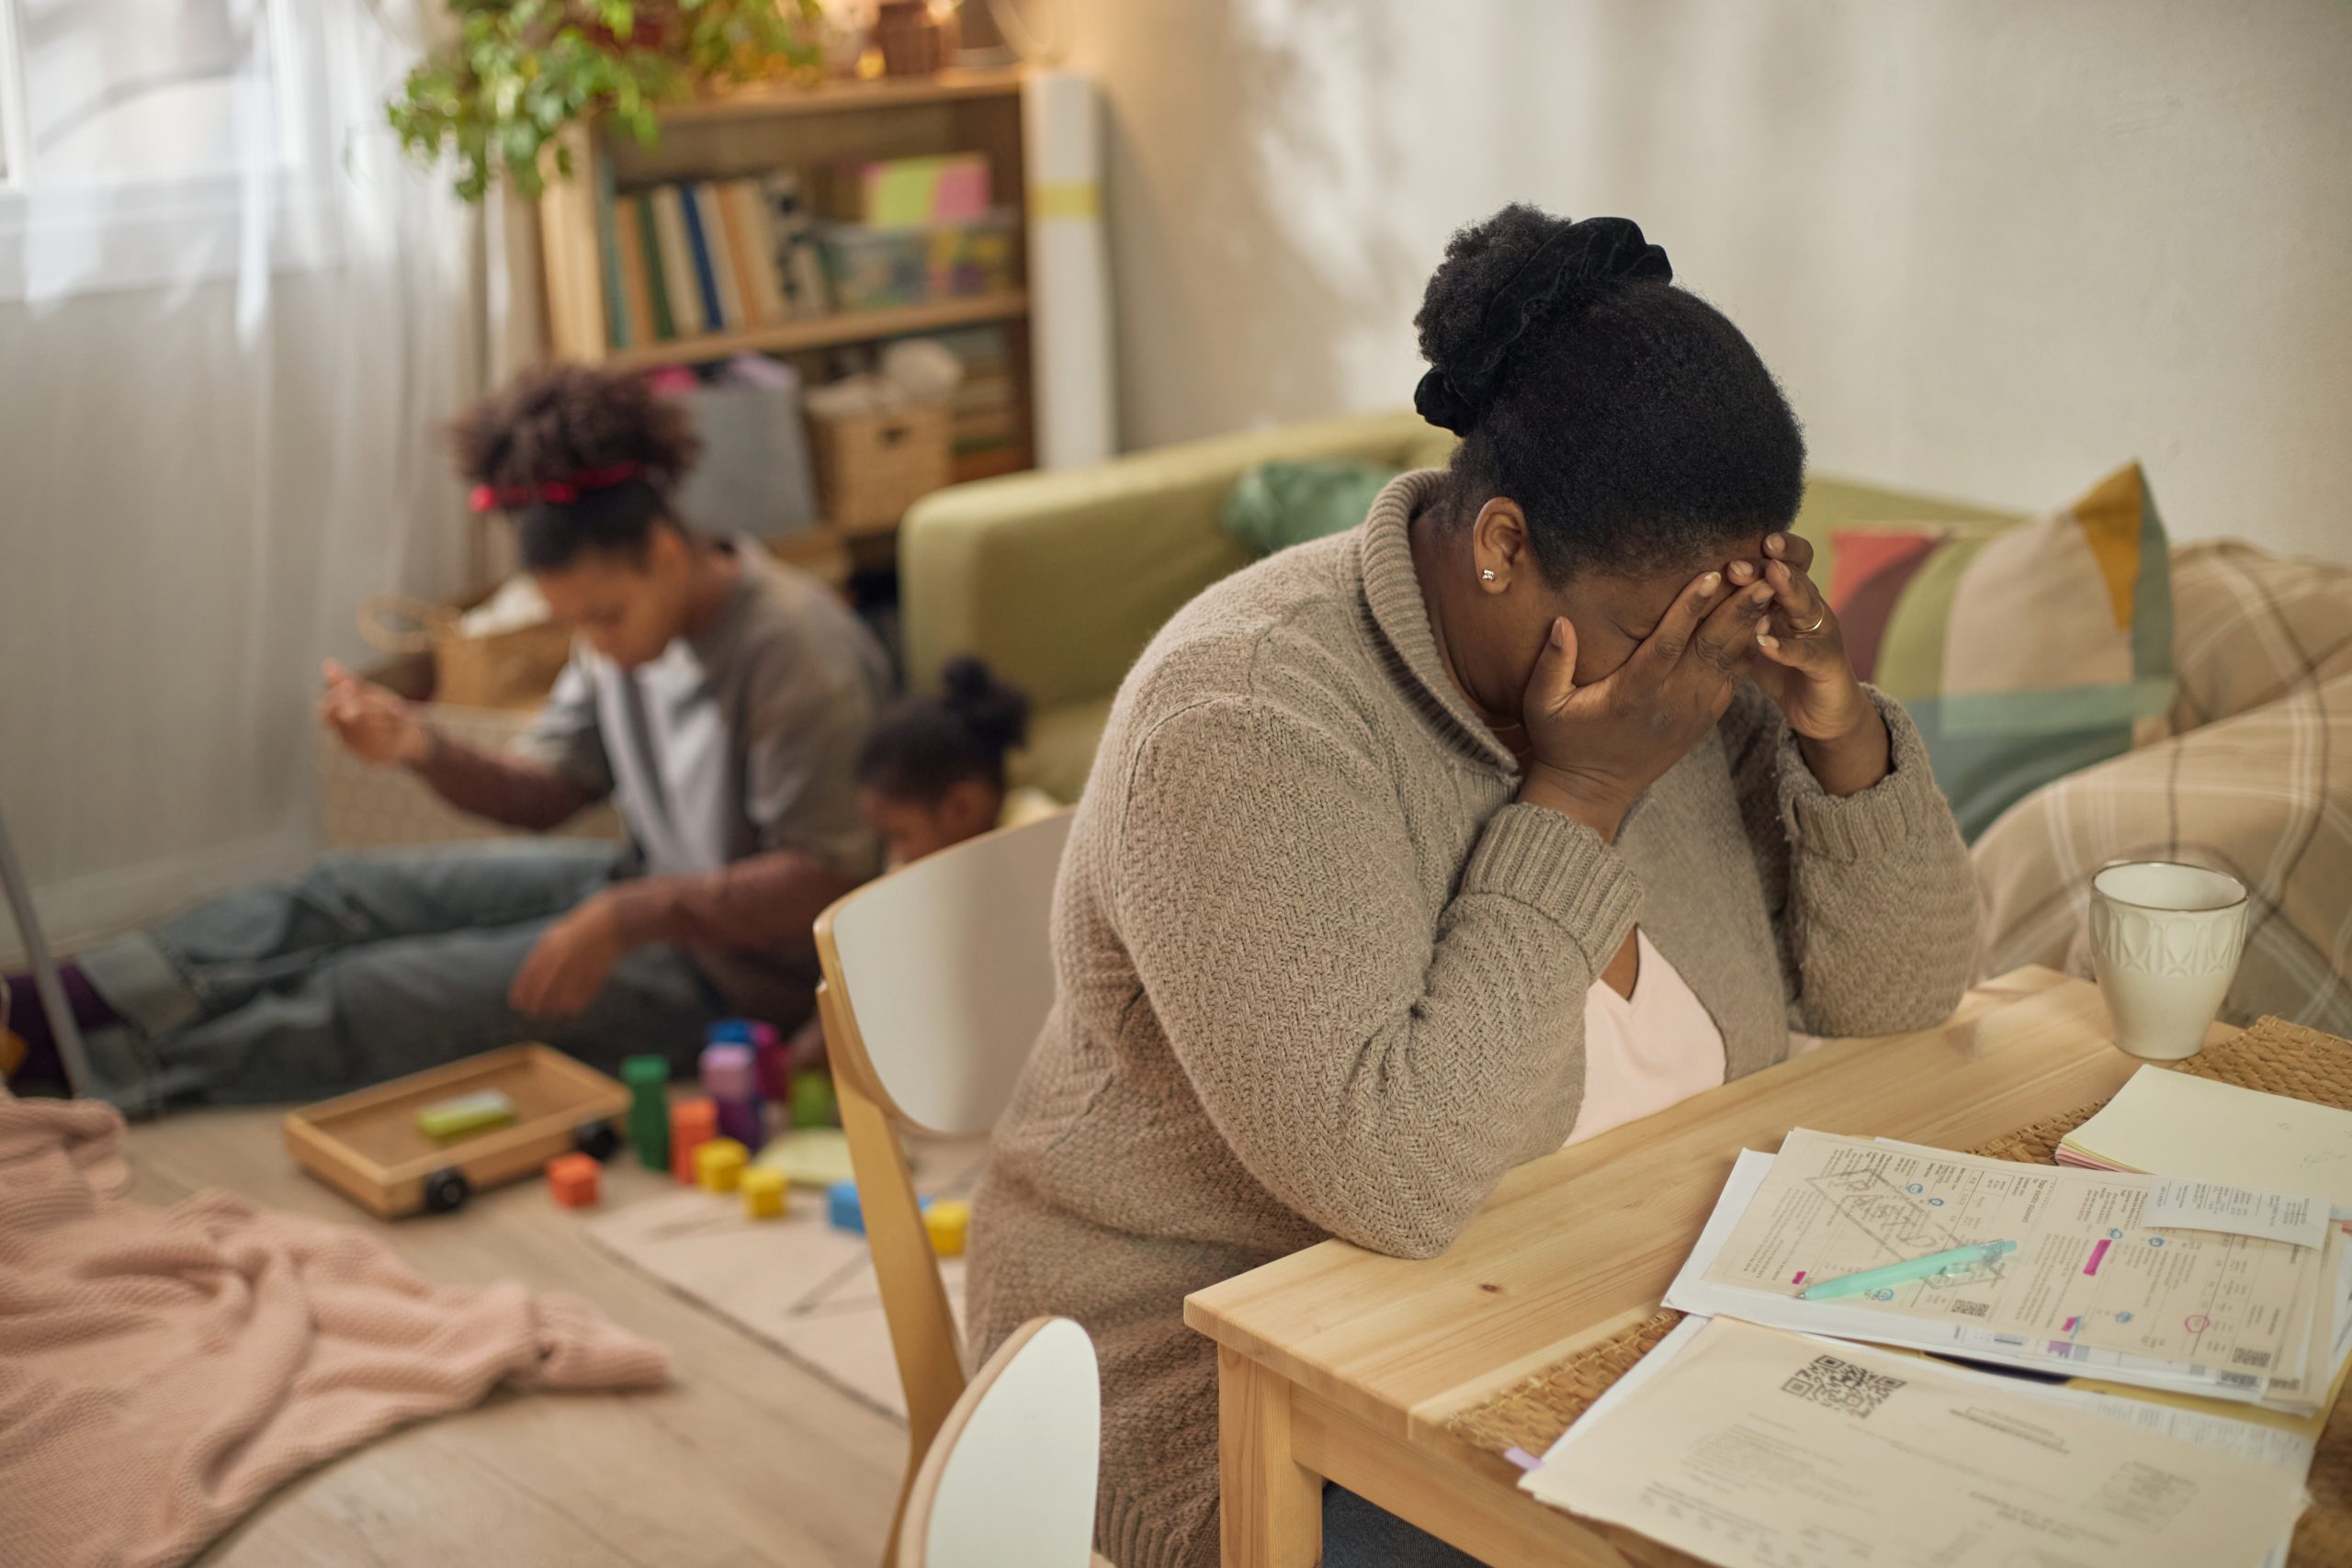
Quando uma pessoa repetidamente gasta mais do que ganha, não basta ensiná-la a preencher uma planilha. Precisamos tentar entender o que está sustentando aquele comportamento. É dificuldade de dimensionar o orçamento? É a utilização recorrente do crédito para completar uma renda insuficiente? É consumo como forma de pertencimento? É uma emergência atrás da outra? É pressão familiar? É uma relação com dinheiro aprendida ao longo da vida? É aposta? Ou são várias dessas coisas acontecendo ao mesmo tempo?
Para quem empreende, a situação ganha ainda outra camada.
No universo dos microempreendedores com quem trabalhamos, é muito comum que as finanças da família e do negócio estejam conectadas. O dinheiro de uma venda pode comprar matéria-prima amanhã e pagar a conta de luz hoje. Uma emergência doméstica pode consumir o capital de giro. Uma semana ruim de vendas pode levar ao cartão de crédito. E uma dívida assumida para resolver uma urgência pode provocar outra dívida no mês seguinte.
Por isso, na Aliança Empreendedora, falar de educação financeira não pode significar simplesmente ensinar uma lista de comportamentos considerados corretos.
Claro que orientamos os empreendedores a conhecer suas dívidas, comparar juros, separar as finanças pessoais das empresariais, planejar seus gastos e proteger o capital de giro. Essas ferramentas são fundamentais.
Mas precisamos fazer isso com escuta e sem julgamento.
Vergonha e culpa dificilmente ajudam alguém a mudar sua relação com o dinheiro. Informação, reflexão e apoio para compreender os próprios padrões podem fazer muito mais.
Talvez esse seja um dos maiores aprendizados que tive trabalhando com empreendedorismo: nossa própria relação com o dinheiro não pode ser usada como régua para medir a experiência dos outros.
Hoje, quando vejo uma decisão financeira que eu dificilmente tomaria, tento trocar uma pergunta por outra.
Em vez de simplesmente pensar “por que essa pessoa fez isso?”, procuro perguntar: “o que fez essa escolha parecer possível, necessária ou razoável naquele momento?”
Isso não significa normalizar decisões prejudiciais ou retirar das pessoas a responsabilidade sobre suas escolhas. Significa compreender que, para mudar um comportamento, precisamos primeiro entender de onde ele vem.
No endividamento, talvez esse seja o ponto de partida mais importante.
Porque ajudar alguém a sair de uma dívida não deveria significar apenas fazer a conta fechar neste mês. Deveria significar compreender o que existe por trás daquela dívida e criar condições para que ela não seja apenas substituída por outra no mês seguinte.
No fim, educação financeira é menos sobre ensinar pessoas a fazer contas e muito mais sobre ampliar sua capacidade de fazer escolhas e criar estratégias de uma renda estável.